PaysafeCard-sistema de prepago

Capturas de pantalla
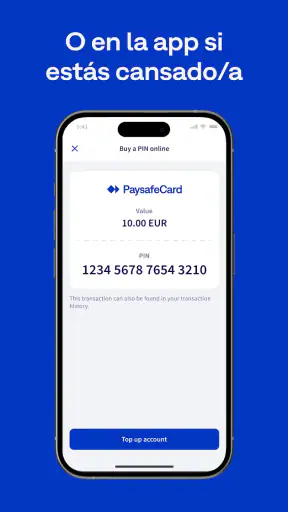
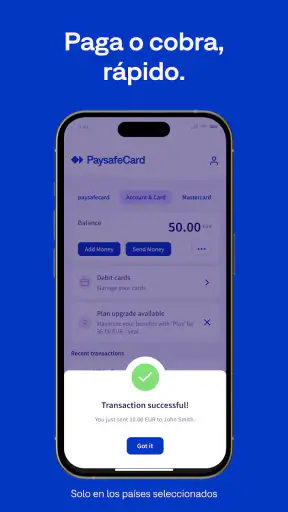
Detalles
- Valoración
- 2.90K reseñas
- Versión
- 26.15.0
- Desarrollador
- paysafecard.com Wertkarten GmbH
Análisis de Norviv
Cuando quiero pagar algo en internet sin introducir los datos de mi tarjeta, PaysafeCard-sistema de prepago me parece una alternativa bastante clara: primero cargo un saldo y después lo uso en comercios digitales compatibles. Esa separación cambia mucho la experiencia frente a una tarjeta bancaria, porque el pago no depende directamente de mi cuenta corriente. Para quien empieza, la idea es sencilla, aunque conviene entender bien cómo funciona el saldo antes de comprar.
La aplicación pertenece a la categoría de finanzas y es gratuita. Está desarrollada por paysafecard.com Wertkarten GmbH, tiene una valoración media de 4,2 y reúne cerca de doscientas mil valoraciones, una señal de que no se trata de una herramienta minoritaria. También supera los diez millones de instalaciones y cuenta con clasificación PEGI 3, así que su propuesta está pensada para un público amplio. Yo la veo especialmente útil para compras digitales puntuales, control del gasto y situaciones en las que prefiero no compartir información bancaria.
Qué puedes esperar antes de empezar
La diferencia principal frente a pagar con una tarjeta tradicional es que aquí el dinero se utiliza como un saldo de prepago. En lugar de vincular cada compra a mi banco, preparo una cantidad y la gasto dentro de los usos que admite el servicio. Esto resulta cómodo cuando quiero fijar un límite concreto, por ejemplo para una compra dentro de un juego, una suscripción digital o un servicio online.
La aplicación no convierte el pago por internet en algo completamente anónimo ni elimina la necesidad de revisar cada operación. Sigue siendo importante comprobar el comercio, el importe y las condiciones de la compra. Su ventaja real está en reducir la exposición de los datos de mi tarjeta y en ayudarme a no gastar más de lo que he reservado para ese fin.
También conviene tener una expectativa realista: no es una cuenta bancaria completa ni pretende sustituir a una aplicación de banca móvil. No la elegiría para recibir la nómina, gestionar transferencias habituales o controlar todos mis productos financieros. Su función es más concreta y, precisamente por eso, funciona mejor cuando la uso como una herramienta separada para pagos digitales.
La versión actual es la 26.15.0 y puede instalarse en dispositivos con una versión del sistema operativo igual o posterior a la 9. Al ser una aplicación financiera, yo empezaría con el móvil actualizado y con un bloqueo de pantalla activo. No es una característica exclusiva del servicio, pero sí una precaución sensata cuando una aplicación puede mostrar información relacionada con pagos o saldo.
La mejor forma de preparar la primera sesión
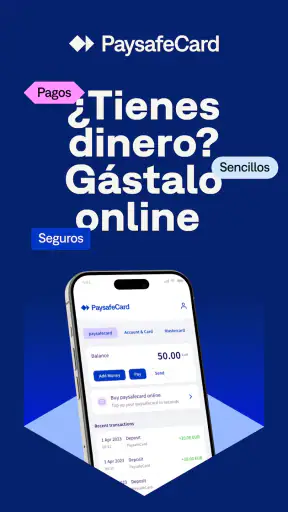
Al abrirla por primera vez, mi consejo es no intentar pagar inmediatamente. Primero revisaría las pantallas de acceso, la forma en que se identifica el usuario y dónde aparece el saldo disponible. Esa pequeña exploración evita el error habitual de llegar a la pantalla de pago sin saber si el importe ya está preparado o si todavía hace falta añadir fondos.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
También leería con calma las indicaciones que aparecen al añadir una tarjeta o código de PaysafeCard. El flujo puede variar según el país, el tipo de cuenta y el comercio, así que no conviene asumir que todos los pagos funcionan exactamente igual. La aplicación sirve como punto de gestión, pero la aceptación final depende del servicio online donde se quiera comprar.
Antes de cargar dinero, decidiría qué compra quiero realizar y cuánto necesito. Para mí, este es uno de los consejos más útiles: el prepago funciona mejor cuando tiene un propósito concreto. Si añado saldo sin plan, puedo terminar con una cantidad inmovilizada durante más tiempo del esperado o con dificultades para ajustar el importe exacto de una compra posterior.
Una buena rutina consiste en anotar mentalmente tres cosas: el comercio, el importe aproximado y el método de pago que ese comercio muestra. Así puedo distinguir entre una operación que usa el saldo de la aplicación y otra que solicita directamente una tarjeta bancaria. Esa diferencia evita introducir datos en una pantalla equivocada por ir demasiado rápido.
Cómo llegar al primer pago sin complicaciones
Para mi primera operación elegiría una compra pequeña en un comercio digital conocido y comprobaría que el logotipo o el nombre de PaysafeCard aparece entre las opciones de pago. Después seleccionaría esa alternativa, iniciaría sesión si se solicita y verificaría el importe antes de confirmar. El objetivo no es probar todas las funciones, sino completar un recorrido corto y fácil de revisar.
Una vez realizado el pago, conservaría el comprobante que muestre el comercio. No lo considero un paso decorativo: si la compra se retrasa, si el contenido no aparece o si el importe parece incorrecto, esa referencia ayuda a separar un problema del comercio de otro relacionado con el saldo o el proceso de pago. En servicios digitales, esa distinción ahorra bastante tiempo.
La primera experiencia también sirve para comprobar cómo se refleja el saldo después de gastar. Yo revisaría la aplicación unos minutos más tarde y compararía la cantidad mostrada con lo que esperaba. Si la operación aparece pendiente, no repetiría el pago de inmediato; primero comprobaría el estado en el comercio para evitar duplicar una compra.
Este método es especialmente práctico para padres que quieren separar un presupuesto de ocio del dinero principal, para usuarios que compran en plataformas digitales con poca frecuencia o para quien utiliza un dispositivo compartido pero no desea guardar los datos de una tarjeta bancaria. En cambio, si hago compras recurrentes y necesito devoluciones sencillas al mismo medio de pago, una tarjeta o una cartera digital tradicional puede resultar más directa.
Confusiones habituales que conviene evitar
La primera confusión es pensar que tener la aplicación instalada equivale a tener saldo disponible. La instalación es gratuita, pero el dinero para pagar debe estar preparado mediante el método que corresponda. Por eso yo no interpretaría la pantalla inicial como una cuenta bancaria con fondos, sino como una herramienta desde la que gestionar un instrumento de prepago.
Otra duda frecuente aparece cuando un comercio acepta pagos online, pero no muestra PaysafeCard. En ese caso, no intentaría forzar el proceso ni introduciría un código en un campo que no corresponde. La compatibilidad se comprueba en la propia pantalla de pago del comercio. Si no aparece la opción, probablemente tendré que elegir otro método admitido por esa tienda.
También es fácil confundir el saldo disponible con el importe total que una compra podría terminar cobrando. Algunas operaciones digitales pueden tener impuestos, renovaciones o condiciones propias del servicio. Antes de confirmar, revisaría el importe final y, si se trata de una suscripción, prestaría especial atención a si el pago es único o recurrente. El prepago ayuda a controlar el presupuesto, pero no sustituye la lectura de esas condiciones.
La seguridad merece una mención aparte. Yo trataría cualquier código, credencial o comprobante como información privada y no lo enviaría por mensajes a desconocidos. Ninguna supuesta ayuda urgente debería convencerme de compartir esos datos. Si alguien promete desbloquear un pago a cambio de un código, lo consideraría una señal de alarma y abandonaría la conversación.
Hay otra limitación práctica: el prepago puede ser menos flexible que una tarjeta cuando necesito cancelar una compra, recibir un reembolso o corregir un error de importe. El comercio suele tener un papel importante en esas gestiones. Por eso guardaría el nombre exacto del vendedor, la fecha de la operación y el comprobante, en vez de confiar únicamente en recordar lo ocurrido.
Cómo aprovecharla sin perder el control
Una estrategia que me funciona es separar los usos por objetivo. Puedo reservar una cantidad para juegos, otra para una compra puntual o simplemente cargar solo lo necesario para una operación. Esta forma de trabajar convierte la aplicación en una barrera práctica contra los gastos impulsivos, aunque exige revisar el saldo antes de cada compra.
Si utilizo el servicio en varios comercios, revisaría con frecuencia los movimientos y no esperaría a que el saldo sea demasiado bajo para descubrir una operación que no reconozco. La revisión temprana es más útil que intentar reconstruir muchas compras semanas después. También evitaría acumular pequeñas cantidades sin propósito, porque el dinero apartado pierde utilidad si no sé para qué lo reservé.
Para una familia, el valor está en entregar un presupuesto cerrado en lugar de facilitar acceso directo a una tarjeta principal. Aun así, explicaría al usuario joven que el saldo no es ilimitado y que una compra digital puede tener renovaciones. La clasificación PEGI 3 indica una valoración de edad amplia, pero no reemplaza la supervisión familiar ni la revisión de las condiciones del contenido adquirido.
Para alguien que viaja o usa ordenadores públicos, el prepago puede ofrecer una capa de separación interesante, pero nunca usaría una sesión abierta ni dejaría credenciales guardadas en un equipo que no controlo. La comodidad del sistema no justifica relajar las precauciones básicas. En mi opinión, su mayor fortaleza aparece cuando combina presupuesto limitado con hábitos cuidadosos.
Cuándo elegir otra alternativa
Frente a una tarjeta de débito, PaysafeCard puede ser más segura para una compra aislada porque no expone directamente la cuenta bancaria, pero suele añadir un paso previo: preparar el saldo y comprobar la compatibilidad. Si ya tengo una tarjeta virtual con límites ajustables y el comercio la acepta, esa opción quizá sea más rápida para compras frecuentes.
Frente a una cartera digital, el sistema de prepago puede resultar más fácil de separar del dinero cotidiano, pero una cartera vinculada al banco suele ofrecer una experiencia más integrada para pagos repetidos, devoluciones o varias fuentes de financiación. Yo escogería la cartera digital cuando necesito rapidez diaria y PaysafeCard cuando quiero marcar una frontera clara entre el presupuesto de ocio y mis finanzas habituales.
Tampoco la recomendaría como única solución para quien necesita pagar cualquier servicio online sin comprobar compatibilidad. Su utilidad depende del comercio y del tipo de operación. Si mi prioridad es tener una herramienta universal, una tarjeta bancaria o una cartera digital ampliamente aceptada probablemente me ahorre pasos.
En cambio, sí la consideraría para quien no quiere compartir los datos de su tarjeta en cada tienda, para quien necesita un límite de gasto visible o para quien realiza compras digitales ocasionales. La aplicación no intenta hacer demasiadas cosas y esa especialización puede ser una ventaja si el problema que quiero resolver es pagar online con un saldo controlado.
Mi experiencia después de entender el flujo
La primera impresión puede parecer más sencilla de lo que realmente es, porque el concepto de prepago se entiende rápido, pero los detalles aparecen al elegir el comercio, preparar el importe y comprobar el resultado. Una vez que tengo claro ese recorrido, la aplicación deja de sentirse como un paso adicional y empieza a funcionar como una herramienta de control.
Me gusta especialmente que el método obligue a pensar antes de comprar. En una tarjeta tradicional, el pago puede ser casi automático; aquí tengo un momento intermedio para decidir cuánto quiero destinar. Esa pequeña fricción es molesta si compro a diario, pero beneficiosa si quiero reducir compras impulsivas o separar gastos digitales del presupuesto principal.
La parte menos cómoda es que debo prestar más atención a la aceptación del comercio y al tratamiento de los reembolsos. No la usaría sin revisar esos puntos, sobre todo en suscripciones o servicios donde el cobro puede repetirse. El sistema es más convincente para pagos únicos y presupuestos cerrados que para una relación financiera continua con un proveedor.
Con una valoración media de 4,2 y una comunidad de usuarios que ya supera ampliamente los diez millones de instalaciones, la propuesta parece haber encontrado un público amplio. Aun así, esas cifras no sustituyen mi propio criterio: lo decisivo es si necesito un medio de pago separado, aceptado por el comercio que uso y compatible con la forma en que quiero gestionar el dinero.
Mi recomendación para un primer usuario sería instalarla, revisar el acceso, identificar dónde se consulta el saldo y empezar con una compra pequeña. Después comprobaría el movimiento y guardaría el comprobante. Si ese recorrido encaja con mis hábitos, puedo convertirla en una forma cómoda de pagar sin tarjeta de crédito; si necesito aceptación universal, reembolsos muy simples o pagos recurrentes automatizados, miraría antes una tarjeta virtual o una cartera digital.
En resumen, PaysafeCard-sistema de prepago no es una sustituta total de la banca móvil, y tampoco pretende serlo. Es una opción concreta para pagar online con un presupuesto separado, reduciendo la necesidad de compartir los datos de una tarjeta en cada compra. Para mí, su valor está en esa combinación de sencillez y límite: preparo una cantidad, reviso dónde puedo usarla y pago con más control. La recomendaría a quien valore esa separación y esté dispuesto a comprobar las condiciones de cada comercio antes de confirmar.
Preguntas frecuentes
01¿Qué es PaysafeCard y cómo funciona este sistema de prepago?
PaysafeCard es un método de pago prepago que permite comprar en Internet sin utilizar directamente una tarjeta bancaria ni compartir los datos de una cuenta. El usuario adquiere un código de 16 dígitos en un punto de venta autorizado o mediante canales digitales y lo introduce al pagar en comercios compatibles. El saldo disponible se descuenta según el importe de cada compra.
02¿Dónde puedo comprar una PaysafeCard y qué importes están disponibles?
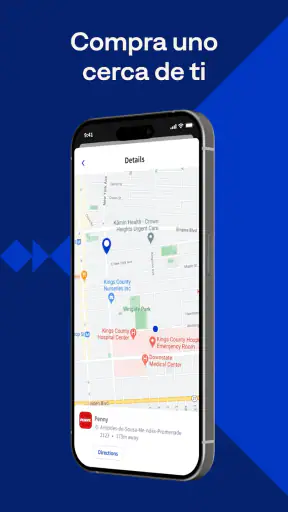
La tarjeta puede adquirirse en establecimientos autorizados, como supermercados, quioscos, gasolineras y otros comercios participantes, además de algunas opciones digitales según el país. Los importes disponibles dependen de la región y del distribuidor. Antes de comprar, conviene comprobar que el vendedor sea oficial, revisar la cantidad cargada y conservar el comprobante hasta confirmar que el código funciona correctamente.
03¿Es necesario crear una cuenta para utilizar PaysafeCard?
En algunos pagos es posible utilizar directamente el código de PaysafeCard, aunque determinadas funciones y comercios pueden exigir una cuenta personal, conocida como myPaysafe, o procesos adicionales de verificación. Registrarse puede facilitar la gestión del saldo, el historial de transacciones y ciertos límites de uso. Los requisitos concretos varían según el país, la normativa y el comercio donde se realice el pago.
04¿PaysafeCard es segura y qué precauciones debo tomar con el código?
PaysafeCard evita introducir los datos de una tarjeta bancaria en cada compra, pero el código de 16 dígitos debe tratarse como dinero en efectivo. Nunca debe compartirse por teléfono, correo electrónico, redes sociales ni enviarse a desconocidos que prometan premios o reembolsos. Es recomendable utilizar únicamente páginas oficiales, comprobar la dirección del sitio y contactar con soporte si se detecta una operación sospechosa.
05¿Qué comisiones, límites y restricciones tiene PaysafeCard?
Las comisiones y los límites pueden depender del país, del tipo de cuenta, del tiempo que permanezca el saldo sin utilizar y de las condiciones del comercio. También existen servicios o plataformas que no aceptan este método de pago, y algunas transacciones pueden requerir verificación de identidad. Antes de descargar o comprar, es aconsejable consultar las tarifas y condiciones actuales en la web oficial de PaysafeCard.


